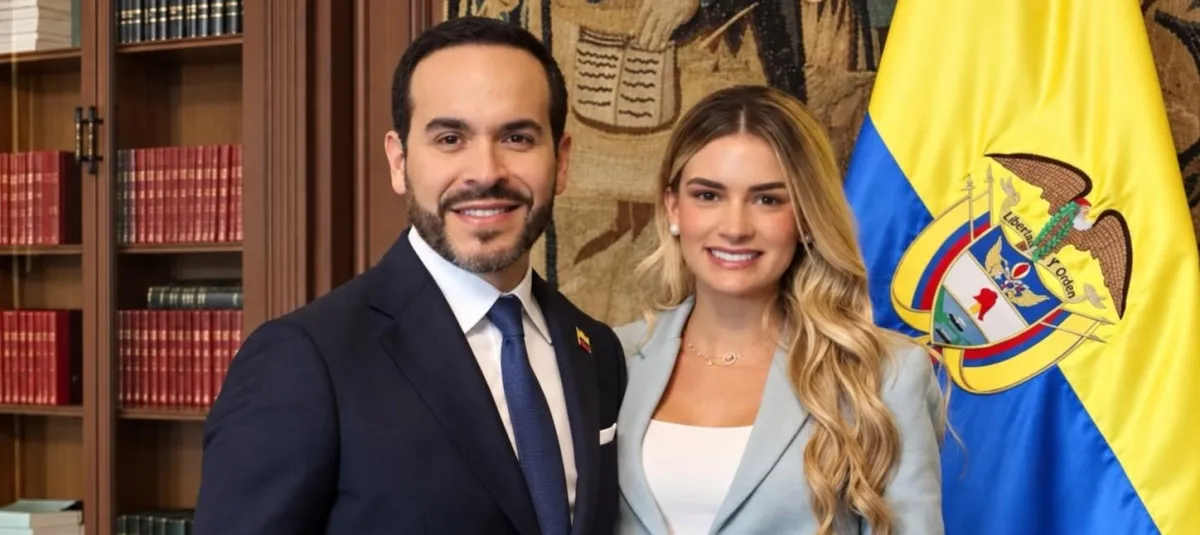
Un informe de Noticias Uno señaló que la Fundación Colombia Luz y Sonrisas no tendría la calificación necesaria para operar bajo el Régimen Tributario Especial. La situación genera preguntas sobre el manejo de los aportes destinados a la reconstrucción, mientras la organización asegura haber entregado miles de toneladas de ayuda humanitaria.
El manejo de las donaciones para atender a las víctimas del terremoto que sacudió a Colombia el pasado 10 de agosto quedó en el centro de una nueva controversia. Esta vez, la discusión gira alrededor de la Fundación Colombia Luz y Sonrisas, cuya representante legal es Ana Lucía Pineda, primera dama del Gobierno de Abelardo de la Espriella.
De acuerdo con información divulgada por Noticias Uno, la organización no contaría con la calificación requerida ante la Dirección de Impuestos y Aduanas Nacionales (Dian) para pertenecer al Régimen Tributario Especial, una condición que permite a determinadas entidades sin ánimo de lucro acceder a beneficios fiscales y expedir certificaciones para que sus donantes puedan solicitar las deducciones correspondientes.
La situación despierta interrogantes porque la fundación fue una de las tres organizaciones autorizadas por el Gobierno para canalizar ayudas destinadas a los damnificados y respaldar la reconstrucción de las zonas afectadas por el sismo.
Por ahora, la información divulgada plantea dudas sobre el cumplimiento de los requisitos tributarios de la entidad. Sin embargo, la falta de calificación en ese régimen no demuestra, por sí sola, que los recursos recibidos hayan sido utilizados de manera irregular ni permite concluir que todas las donaciones carezcan de supervisión fiscal.
¿Cuál sería el problema con los requisitos de la Dian?
Según el informe periodístico, la fundación no habría completado el procedimiento necesario para obtener o mantener su calificación dentro del Régimen Tributario Especial.
La normativa tributaria colombiana establece que las entidades sin ánimo de lucro deben cumplir condiciones específicas para acceder a este régimen. La constitución de una fundación no implica que ingrese automáticamente: es necesario adelantar el trámite correspondiente ante la Dian y atender las obligaciones de actualización que resulten aplicables.
La abogada Natalia Monroy explicó a Noticias Uno que las organizaciones deben solicitar formalmente su ingreso al régimen y renovar la calificación cuando corresponda.
El plazo señalado por la Dian para presentar la solicitud de actualización anual en 2026 era el 30 de junio. Según la información publicada, la fundación habría quedado pendiente de completar los requisitos necesarios para obtener la calificación tributaria.
La entidad fue creada en junio de 2026 y constituida oficialmente el 7 de julio de ese año, aproximadamente un mes antes de que Abelardo de la Espriella asumiera la Presidencia. Entre sus iniciativas figura una red de mujeres denominada Tigresas Moviéndose con Corazón.
La fundación habría intentado ajustar sus estatutos
Las actas de la organización citadas por Noticias Uno indican que Ana Lucía Pineda convocó el 20 de agosto a un consejo de fundadores para reformar los estatutos y adaptarlos a las exigencias de la autoridad tributaria.
No obstante, el trámite de calificación puede tardar varios meses. El tributarista Daniel Zambrano señaló al medio que la Dian podría disponer de aproximadamente cuatro meses para resolver de fondo una solicitud de este tipo.
Mientras se define la situación, una de las principales inquietudes está relacionada con el tratamiento tributario de los aportes recibidos. Si la fundación no cuenta con la calificación requerida, sus donantes podrían no tener acceso a los beneficios fiscales asociados a las contribuciones certificadas por entidades calificadas.
Esto no significa necesariamente que la organización esté impedida para recibir cualquier tipo de donación. La posibilidad de recibir recursos, las condiciones para administrarlos y la expedición de certificados con efectos tributarios son asuntos distintos que deben evaluarse conforme a la normativa aplicable.
Tampoco puede concluirse únicamente a partir de la falta de calificación que los recursos estén completamente por fuera de cualquier mecanismo de control. La vigilancia depende, entre otros factores, de las obligaciones legales de la entidad, del origen y destino de los recursos y de las condiciones establecidas para las donaciones.
Hasta la publicación de la información citada, la primera dama y la fundación no habían emitido un pronunciamiento sobre los señalamientos.
La oposición había solicitado información sobre los recursos
Las dudas sobre la situación tributaria se suman a los cuestionamientos que distintos sectores políticos habían planteado sobre la administración de las ayudas para los damnificados.
Desde el Congreso se presentaron derechos de petición para conocer cuánto dinero había recibido la Fundación Colombia Luz y Sonrisas y cuál había sido su destinación.
El representante Alejandro Ocampo, del Pacto Histórico, consideró que la respuesta recibida no resolvía de fondo sus inquietudes y acudió a la vía judicial para intentar obtener la información. Sin embargo, la acción fue negada por el Juzgado 38 de Familia de Bogotá.
La controversia también involucra a las otras dos organizaciones autorizadas por el Gobierno para gestionar donaciones destinadas a las víctimas: la Corporación Organización El Minuto de Dios y la Asociación de Bancos de Alimentos de Colombia (Abaco).
La discusión se concentra ahora en la necesidad de aclarar qué requisitos ha cumplido cada entidad, cuáles son las condiciones de manejo de los aportes y qué información está disponible para verificar el uso de los recursos.
La campaña reportó ayuda para más de 48.000 personas
En medio de los cuestionamientos, la iniciativa Colombia, un Solo Corazón, encabezada por Ana Lucía Pineda, presentó un balance de las labores humanitarias realizadas durante los dos meses posteriores al terremoto de magnitud 7,4 ocurrido el 10 de agosto.
En un reporte divulgado el 11 de octubre, la campaña afirmó que más de 48.000 personas habían recibido asistencia y que se habían distribuido más de 5.813 toneladas de ayuda humanitaria en ocho departamentos y 80 municipios.
Según el balance, la movilización contó con la participación de 166 empresas, entidades y fundaciones, además de más de 1.250 voluntarios y más de 30 centros de acopio en diferentes regiones del país.
El transporte de los suministros estuvo a cargo de 24 compañías que movilizaron las ayudas por vía terrestre, aérea y marítima hacia las localidades incluidas en el plan de atención.
Pineda compartió el balance a través de Instagram y agradeció la participación de las organizaciones, las empresas y los voluntarios que contribuyeron a las labores de asistencia.
“Hoy cumplimos dos meses siendo Colombia, un solo corazón”, expresó.
Aunque el reporte da cuenta de las ayudas que la campaña asegura haber distribuido, las cifras de asistencia y el cumplimiento de las obligaciones tributarias son asuntos diferentes. La publicación de información sobre los recursos recibidos, los gastos ejecutados y los procedimientos de control permitiría ofrecer mayor claridad sobre la gestión de las donaciones.
Por ahora, el punto central de la controversia es establecer si la Fundación Colombia Luz y Sonrisas cumplió los requisitos tributarios aplicables y cuáles son las consecuencias concretas de su situación para los donantes y la administración de los recursos destinados a los damnificados.